 📊 2018-08 월간A
2018년 8월 금융 논문: DeepLOB의 탄생과 옵션 스마일·위험 측정의 수학
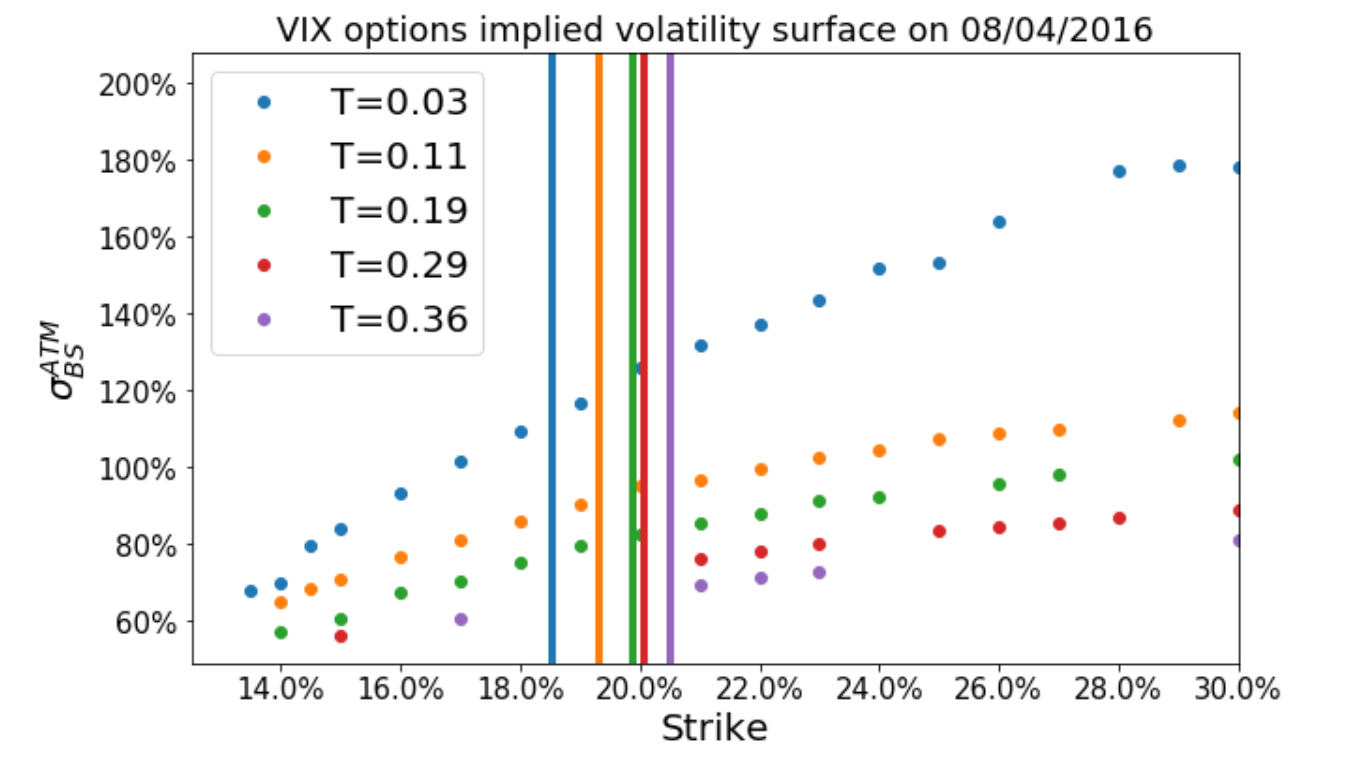
2018년 8월 arXiv 금융 연구를 다섯 갈래로 정리했습니다. 주문장 데이터로 가격을 예측한 DeepLOB의 탄생, 상품 옵션 스마일을 설명하는 변동성 모델, 시뮬레이션 없이 그리는 GARCH 예측분포, 스트레스 시나리오로 위험을 재는 새 척도, 그리고 계산을 수십 배 빠르게 만드는 수치 기법까지.
43분
DeepLOB옵션 스마일 모델링+6